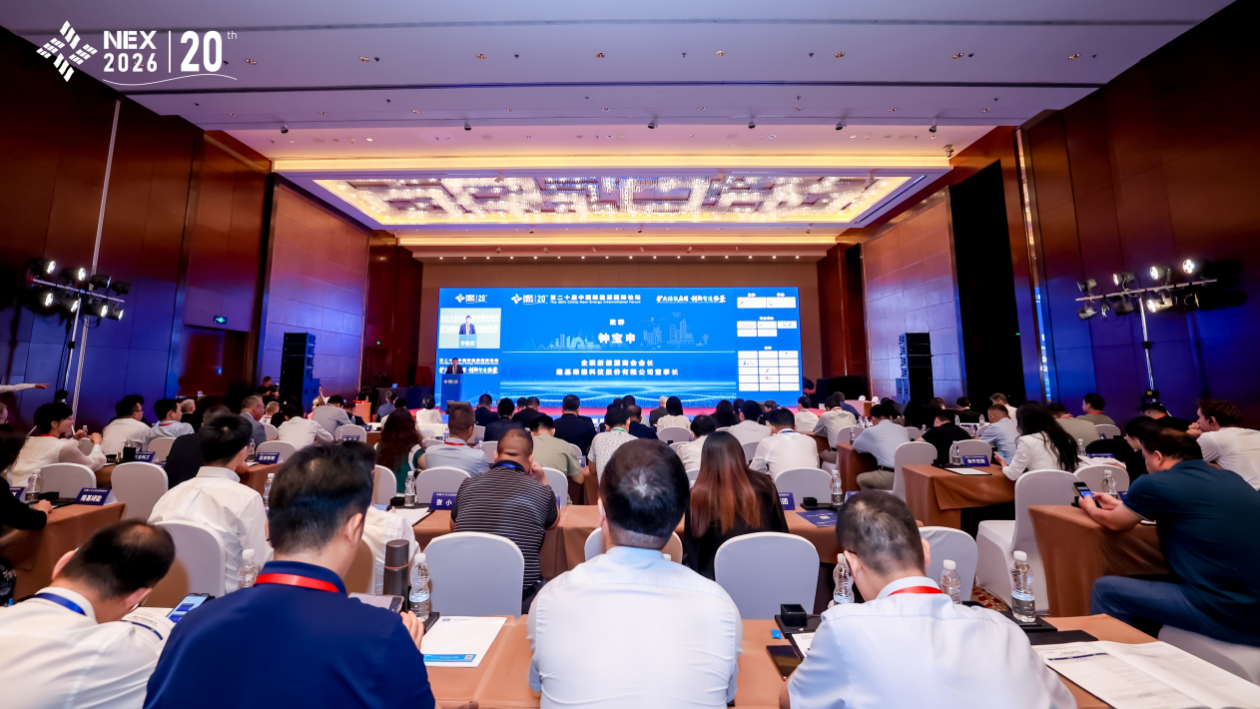


“当前,制约零碳园区发展的主要矛盾,已不再是‘技术是否可行’,而是‘经济账能否算清、投入责任能否落实、低碳价值能否转化’。”近日,在“从零碳投入到绿色收益——零碳园区经济性与商业闭环研讨会”上,国家能源局原副局长、中国能源研究会第八届理事会理事长史玉波开门见山指出零碳园区的症结。如何将把“谁为零碳买单”这道题解好?与会人士认为,这既是经济题,也是战略题——关乎的不只是园区的盈亏,更是能源安全的主动权和产业竞争的制高点。
从“加分项”变为“准入条件”
2025年12月,《国家级零碳园区建设名单(第一批)》印发以来,零碳园区正从概念探索加快迈向规模化落地。截至目前,全国已明确52个国家级零碳园区和247个省级零碳园区,建设进入政策强力驱动、试点全面铺开、区域差异化推进的新阶段。
“绿色低碳发展已走过‘喊口号’阶段,正成为决定企业生死存亡的核心竞争力。”香港品质保证局总裁、教授陈沛昌直言,低碳能力正从企业的“加分项”演变为国际市场的“准入条件”。
产品的碳足迹正在成为全球通用的新一代国际贸易语言,供应链脱碳全面加速,正从“单打独斗”转向“生态较量”。
零碳园区是制造业绿色转型的“新基建”。如今,园区的竞争正从土地、税收、劳动力到绿色能源、数字治理、可持续披露、绿色金融切换。
国网能源研究院电网所副所长靳晓凌介绍,国家级零碳园区中,近90%采用“园中园”模式,其余为整体开发模式;而省级零碳园区中,浙江、河北、深圳数量位居前三,占省级总数的38.5%,其余主要分布在辽宁、山东、江西、安徽等地。
陈沛昌强调:“今后,谁先构建零碳园区生态体系,谁就在新一轮国际产业博弈中占据主动。”
缺少商业闭环
“一个零碳园区,储能配多少、绿电比例定多少、外线谁投资、备用容量怎么算?每一个选择都关系到巨量的投入和十几年的运营周期。”史玉波分析指出,从“零碳投入”到“绿色收益”,中间缺的是一套可核算、可交易、可融资的商业闭环。
对此,靳晓凌深有感触。“目前,零碳园区盈利空间有限,绿电直连项目供电成本降低不及预期。”他认为,部分园区招商引资与产业升级困难、周边新能源资源有限、直连线路过长提高建设成本、与公共电网交叉跨越存在安全隐患等问题逐渐显现,绿电直连项目投资回报不及预期。加之新能源全面入市、固定分时电价转向市场化分时电价,带来市场对购电价格持续降低的预期,园区管委会和企业担心绿电直连项目难以降低用电成本且增加运维难度。
零碳园区建设包括基础设施改造、风光储与直连线路建设、能碳管理平台建设等方面,初始投资动辄数十亿至数百亿元,回收期多在10年以上。“多家企业参与零碳园区建设,目前仍处于多主体博弈和探索阶段,投资、建设、运营各主体存在权责划分不清晰、收益分配机制不明确的问题。”靳晓凌坦言。
另外,目前各方投融资态度保守。在靳晓凌看来,银行方面,绿色金融缺乏减碳效益评估标准,缺乏明确的放贷依据;地方政府方面,当前财政紧张、正处于化债关键期,设置地方专项债券持谨慎态度;社会资本方面,由于看不到明确的盈利预期,对投资持谨慎态度。
多元路径与创新机制协同破题
零碳园区的经济性不是纸面上算出来的,而是在实践中干出来的。那么,破题的关键何在?
“首先,以多元路径夯实园区能源底座。零碳园区的能源底座,不是靠单一模式撑起来的。”史玉波说,当前有多条路径在并行推进:绿电直连政策逐步打通,新能源可以依托园区实现物理溯源直供;源网荷储一体化在多个试点园区进入实施阶段,储能和柔性负荷调度在落地;数据中心作为“虚拟电厂”参与需求响应也有政策空间。
在史玉波看来,这几条路径有一个共同前提——稳定的大规模用电负荷。有了负荷这个“锚”,储能调峰、需求响应才有施展空间;没有负荷,再好的绿电也面临“发了用不完”的尴尬。
低碳价值要转化,先要可计量、防漂绿。如何以标准评价体系算清“绿色收益”?史玉波认为,标准要解决三个实际问题:一是让园区知道自己到底减了多少碳、省了多少钱;二是让金融机构能据此评估项目质量,决定贷不贷、贷多少;三是防止“漂绿”,让真正做事的人不被“搭便车”的人稀释。
另外,要以数智与金融创新打通“最后一公里”。史玉波称,能碳数智化平台让每一度电、每一吨碳实时可见、可核证,这是把“绿色”变成“资产”的技术基础。绿色信托、可持续绩效挂钩融资,以及国际资产评价体系,则把低碳绩效映射为可融资现金流与资产溢价。
中国能源研究会副理事长兼秘书长孙正运在总结时提醒,经济可行性是零碳园区的核心,必须算清这本经济账。从单纯依靠政策补贴转向市场化可持续循环,从节能、清洁能源替代到低碳,这是一个长期过程,需因地制宜、循序渐进。“应做好数据透明与规划把关,建立透明的碳排放数据底座,强化初期规划的经济性评估,避免盲目投资。”